

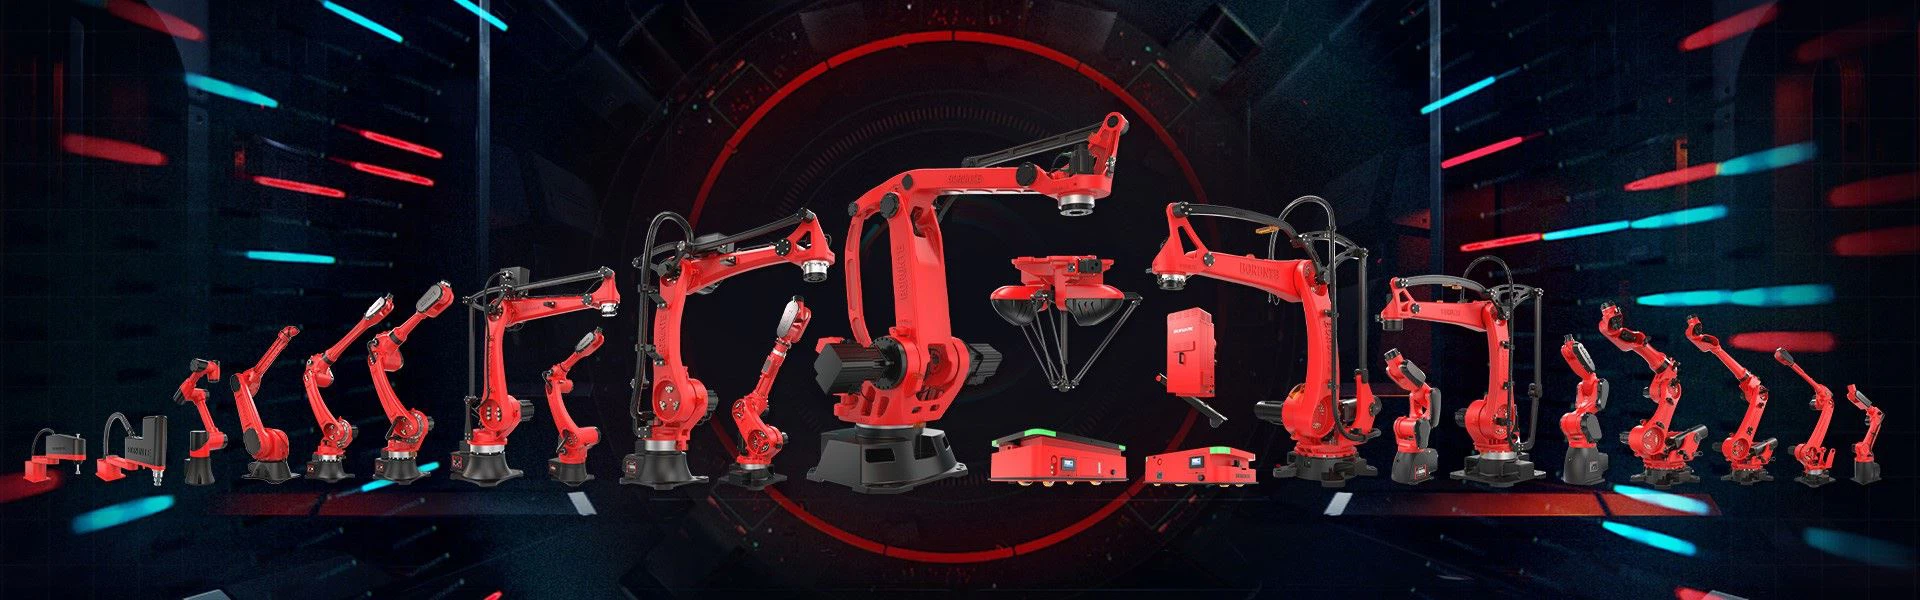
GGII verilerine göre, Çin'deki endüstriyel robot satışlarının 2022'de yıllık yaklaşık yüzde 15,96 artışla 303.000 adede ulaşması ve küresel satışların yüzde 50'nin üzerinde olması bekleniyor. Çin, dokuz yıl üst üste dünyanın en büyük endüstriyel robot tüketicisi haline geldi ve dünyanın en büyük endüstriyel robot pazarı olmaya devam ediyor.
Endüstriyel zincirdeki çeşitli halkalar açısından:
Bileşenler: Yılın ilk yarısında çip ve hammadde fiyatlarındaki artış, işçilik maliyetleri, lojistik maliyetleri gibi çeşitli faktörler nedeniyle robot bileşenlerinin maliyeti hem yurt içinde hem de yurt dışında yükselmeye başladı. 2022 yılında, kıtlık ve uzayan teslimat döngüleri gibi faktörler nedeniyle, yabancı üreticiler yerli komponent üreticilerinin yerelleşme sürecini daha da hızlandırdı ve sürekli bir genişleme sürecindedir. Artan fiyat trendi altında, kapsamlı yüksek maliyet etkinliği açısından bir avantaja sahiptirler.
Gövde: Genel pazar perspektifinden bakıldığında, Çin'deki endüstriyel robot satışları 2022'nin ilk yarısında düşük ve ardından yatay bir seyir izledi. Endüstriyel robot pazarının yılın ilk yarısında yıllık büyüme oranı yüzde 5'in altında, yılın ikinci yarısında ise yıllık büyüme oranı yüzde 20'nin üzerinde gerçekleşti.

Ürün düzeyinde, işbirlikçi robotların refahı nispeten yüksek, yerli üreticiler büyüme hızına öncülük ediyor ve yerelleştirme oranı artmaya devam ediyor; Orta ila büyük yük altı eksenli robotlar, yeni enerji ve yeni enerji taşıtı endüstrilerinin yönlendirdiği talepten yararlanıyor; önemli büyüme ve girenlerde sürekli artış; 3C endüstrisindeki düşüş nedeniyle, küçük altı eksenli robotun ve SCARA'nın genel büyüme oranı önemli ölçüde düştü; Paralel robotlar, gıda ve günlük kimyasallar gibi büyük endüstrilerdeki sıkılaşan talepten etkilendi ve büyüme hızları beklentileri karşılamadı.
Kurumsal düzeyde, yerli ve yabancı şirketlerle karşılaştırıldığında, yabancı sermayeli işletmeler salgın, lojistik ve çip sıkıntısı gibi birçok faktörden etkilenmiş ve teslimat sürelerinin uzamasına neden olmuştur. Aynı zamanda ürün fiyatları da genel olarak arttı. Yerli şirketler, yerelleştirilmiş tedarik zincirlerinin avantajlarından yararlandı ve teslimat süreleri ile fiyatlar arasındaki uçurumu daha da genişletti. Boyut ve hacim karşılaştırmasından, Matthew etkisi sürekli olarak yoğunlaşıyor. Aston ve Huichuan gibi önde gelen üreticilerin büyüme ivmesi azalmıyor ve ölçek avantajı daha da genişliyor. Siparişler, fonlar ve tedarik zincirleri gibi çeşitli yönlerden gelen baskı ve zorluklarla karşılaşan birçok küçük ve orta ölçekli işletmenin hayatta kalma baskısı ikiye katlandı.
Uygulama düzeyinde, 3C, metal makineler ve ev aletleri gibi alanlarda önemli bir düşüşle birlikte, yeni enerji şüphesiz en büyük büyüme gücüdür. Otomotiv ve yan sanayileri farklı derecelerde büyüme gösterirken, yarı iletkenler ve lojistik depolama gibi diğer alt sektörler de bir miktar büyüme gösterdi.

2022'de endüstriyel robotlara olan talep artışı, temel olarak yeni enerji araçları, fotovoltaik, lityum-iyon piller ve yarı iletken alanlarından geliyor.
Sanayi ve Bilgi Teknolojileri Bakanlığı tarafından Ocak-Kasım 2022 arasında açıklanan verilere göre, Çin'in endüstriyel robot üretimi 400.000 adedi aşarak kesin bir şekilde dünyanın en büyük endüstriyel robot pazarı sıralamasında yer aldı. 2022 yılında yerli endüstriyel robot üreticileri, özellikle önde gelen yerli üreticiler olmak üzere, önemli ölçüde büyüklük artışı sağladı; Yeni enerji sektörünün yüksek ivmesinin devam etmesinden yararlanan orta ve büyük yük robotlarının büyüme hızı önde gidiyor ve yerli üreticiler yerleşim çalışmalarını artırmaya başlıyor.
2022'den sonra salgın döneminde makro çevre belirsizliği hala devam ediyor. Alt sanayiler yapısal olarak farklılaşmaya devam edecek ve robot sanayinin yerelleşme oranı istikrarlı bir şekilde artacak. Aynı zamanda, giderek daha fazla yerli endüstriyel robot üreticisinin yılda 10000'den fazla set satması bekleniyor ve pazar yoğunlaşma oranı farklı bir şekilde artıyor. 2023'te Çin endüstriyel robot pazarının yeni bir model oluşturması bekleniyor. Yerli üreticiler, hacim açısından yabancı üreticilerle aradaki farkı daha da daraltacak ve daha sonraki bölümlere ayrılmış uygulama senaryolarında yerli ikame için büyük bir alan var. GGII, önümüzdeki yıllarda Çin endüstriyel robot pazarının gelişme beklentileri konusunda rasyonel ve iyimser olmaya devam ediyor.